ستيك: الاستثمار العقاري
- 186.00المراجعات
- 4.1
- المطوّر
- GetStake
- تاريخ الإصدار
- 23/02/2022
لقطات الشاشة
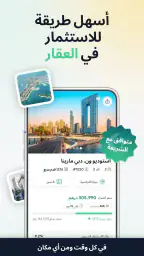
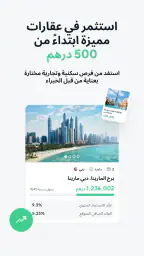
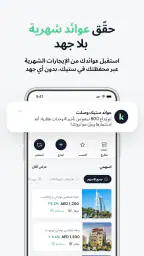
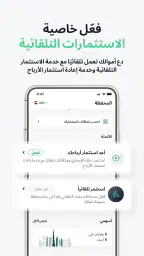
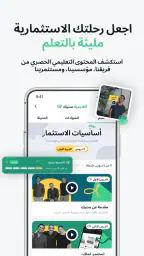
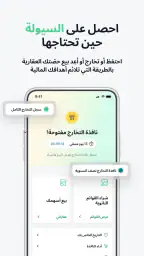
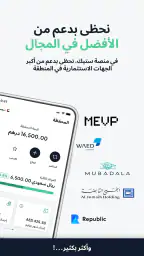
حين أفكر في تطبيق يساعدني على دخول عالم العقارات من الهاتف، أبحث أولاً عن شيء يتجاوز فكرة تصفح الإعلانات. ستيك: الاستثمار العقاري يقدّم نفسه كمنصة مالية تتيح الاستثمار العقاري ابتداءً من 500 درهم، ولذلك كانت تجربتي معه مختلفة عن تطبيقات شراء وبيع المنازل المعتادة. هنا لا أبحث عن شقة للسكن أو عن مستأجر، بل أتعامل مع العقار كوسيلة لبناء دخل إضافي بطريقة رقمية.
التطبيق من تطوير GetStake، وهو متاح مجاناً ضمن فئة الشؤون المالية، مع تصنيف عمري PEGI 3. وقد وصل إلى أكثر من مليون تثبيت، بينما يبلغ متوسط تقييمه 4.1 من 5 استناداً إلى نحو 3.8 آلاف تقييم. هذه الأرقام تعطي انطباعاً بأن الفكرة وصلت إلى جمهور واسع، لكنها لا تعني أن التطبيق مناسب تلقائياً لكل شخص؛ فالاستثمار العقاري يظل قراراً مالياً يحتاج إلى فهم وصبر، حتى عندما يبدأ من مبلغ صغير نسبياً.
كيف تبدو التجربة عندما يكون الاتصال جزءاً من كل خطوة؟
منصة استثمار لا مجرد تطبيق عقاري
أكثر ما يميز ستيك في نظري هو أنه يحاول نقل تجربة الاستثمار العقاري إلى شاشة الهاتف. بدلاً من التعامل مع وسيط أو متابعة عقار كامل بمفردي، أستطيع استخدام التطبيق كنقطة دخول إلى فكرة امتلاك حصة استثمارية. هذا يجعل التجربة أقرب إلى إدارة قرار مالي من الهاتف، لا إلى البحث التقليدي عن عقار للبيع.
لكن هذا النوع من التطبيقات يعتمد على تحديثات مستمرة. عند فتح الحساب أو مراجعة الفرص أو متابعة ما يتعلق باستثماري، أحتاج إلى اتصال مستقر حتى تظهر المعلومات الحالية بصورة صحيحة. في تطبيق للصور يمكنني تأجيل تحميل صفحة، أما في تطبيق مالي فلا أحب أن أبني قراراً على شاشة قديمة أو بيانات لم تكتمل.
لهذا أنصح باستخدامه عبر شبكة موثوقة، خصوصاً عند مراجعة تفاصيل فرصة استثمارية أو تنفيذ خطوة حساسة في الحساب. الاتصال الضعيف لا يجعل الاستخدام مستحيلاً بالضرورة، لكنه قد يحوّل التجربة إلى انتظار متكرر، وقد يربكني إذا لم أعرف هل اكتملت العملية أم لا. في مثل هذه اللحظات، أفضل التوقف قليلاً والتحقق من حالة الحساب بدلاً من الضغط المتكرر.
سيناريو يومي واقعي للمستخدم الجديد
لنفترض أنني أعود من العمل وأريد تخصيص جزء من مدخراتي بدلاً من تركها دون خطة واضحة. أفتح التطبيق من الهاتف، أراجع الفرص المتاحة والمعلومات المرتبطة بها، ثم أتوقف عند كل نقطة لا أفهمها. إذا كان الاتصال جيداً، يمكنني قراءة المحتوى بهدوء ومقارنة الخيارات قبل اتخاذ قرار. أما إذا كنت في مصعد أو في مكان مزدحم، فقد لا تكون هذه اللحظة مناسبة لاتخاذ قرار مالي.
النصيحة العملية هنا هي الفصل بين مرحلتين: مرحلة الاستكشاف، ومرحلة التنفيذ. أستخدم التطبيق أولاً للتعرف إلى طريقة الاستثمار وفهم ما يظهر أمامي، ثم أعود لاحقاً من اتصال ثابت عندما أكون مستعداً لإكمال الخطوة. هذا الأسلوب يقلل التسرع، ويمنع تحويل دقائق متقطعة على شبكة الهاتف إلى قرار طويل الأثر.
استخدامه أثناء التنقل أو خارج المنزل
ميزة الهاتف الأساسية هي المرونة. يمكنني مراجعة حسابي خلال استراحة قصيرة أو أثناء الانتظار، بدلاً من تخصيص جلسة طويلة أمام جهاز كمبيوتر. وهذا مفيد لمن يريد متابعة استثماره من مكانه، لكنه يفرض عليّ الانتباه إلى البيئة المحيطة. قراءة تفاصيل مالية على شاشة صغيرة داخل وسيلة نقل مزدحمة ليست مريحة، كما أن الانشغال أو ضعف الإشارة قد يجعلني أقرأ بسرعة أكثر مما ينبغي.
أرى أن أفضل استخدام متنقل للتطبيق هو المتابعة الهادئة، لا اتخاذ القرارات تحت الضغط. أستطيع فتحه لمعرفة ما أحتاج إلى مراجعته، لكنني لا أتعامل مع وجود التطبيق في جيبي كدعوة للاستثمار في كل وقت. العقار ليس قراراً سريعاً مثل شراء منتج عادي، وكون العملية رقمية لا يلغي الحاجة إلى التفكير.
ماذا يحدث عندما يتعطل الاتصال؟
أحد الاختبارات الحقيقية لأي تطبيق مالي هو ما يحدث عندما يتوقف الاتصال في منتصف الاستخدام. إذا لم تفتح صفحة أو بقيت الشاشة في حالة تحميل، فإن التصرف الأفضل هو الانتظار قليلاً ثم فحص الحساب قبل إعادة المحاولة. الضغط المتكرر قد يزيد الالتباس، خصوصاً إذا كانت الخطوة السابقة قد وصلت بالفعل إلى النظام ولم تظهر نتيجتها فوراً على الهاتف.
أتعامل مع هذه المشكلة كمسألة تنظيم أكثر من كونها عيباً في الفكرة نفسها. قبل تنفيذ أي خطوة مهمة، أتأكد من أنني أستخدم شبكة مستقرة، وأتجنب الانتقال بين شبكة الهاتف وشبكة لاسلكية عامة أثناء العملية. وإذا ظهر سلوك غير واضح، أغلق التطبيق وأعيد فتحه بعد التأكد من الاتصال، ثم أراجع ما ظهر في الحساب قبل القيام بأي إجراء جديد.
هذه العادة مهمة لأن تطبيقات الاستثمار تختلف عن تطبيقات المحتوى. في تطبيق فيديو، انقطاع الاتصال يعني توقف المشاهدة فقط. في تطبيق مالي، أحتاج إلى معرفة حالة العملية، وما إذا كانت المعلومات المعروضة محدثة، وما إذا كان من الأفضل الانتظار بدلاً من التكرار. لذلك لا أرى سرعة التحميل وحدها معياراً كافياً؛ الوضوح بعد الخطأ لا يقل أهمية عنها.
استهلاك البيانات والاتصال الذكي
لا أحتاج إلى إبقاء التطبيق مفتوحاً طوال اليوم حتى أستفيد منه. الاستخدام الأكثر عقلانية بالنسبة لي هو تحديد أوقات قصيرة للمراجعة، ثم إغلاقه عندما أنتهي. هذا يقلل استهلاك البيانات والبطارية، ويمنعني أيضاً من مراقبة الاستثمار بصورة متوترة أو متكررة بلا سبب.
عند استخدام شبكة الهاتف، أفضّل قراءة التفاصيل الأساسية في جلسة واحدة بدلاً من فتح الصفحات وإغلاقها مرات كثيرة. كما أحرص على عدم إجراء مراجعة مالية في مكان تكون فيه الإشارة متذبذبة، لأن إعادة تحميل المحتوى قد تستهلك بيانات إضافية دون أن تمنحني فهماً أفضل. هذه ليست حيلة استثمارية، لكنها طريقة عملية لجعل تجربة الهاتف أكثر هدوءاً.
أما عند استخدام شبكة لاسلكية عامة، فأتعامل بحذر وأختار مكاناً خاصاً قدر الإمكان. لا أكتب بيانات حساسة أمام الآخرين، ولا أترك الهاتف مفتوحاً إذا ابتعدت عنه. هذه الممارسات لا تخص ستيك وحده، لكنها تصبح أكثر أهمية عندما يكون التطبيق مرتبطاً بالأموال والهوية والحساب الشخصي.
ما الذي ينبغي فهمه قبل الالتزام بالمال؟
الحد الأدنى البالغ 500 درهم يجعل الدخول أسهل من شراء عقار كامل، لكنه لا يحوّل الاستثمار إلى عملية بلا مخاطر. المبلغ الأصغر قد يساعدني على تجربة الفكرة ضمن حدود أستطيع تحملها، لكنه لا يعني أن العائد مضمون أو أن السيولة ستكون مماثلة لحساب نقدي. لذلك أتعامل مع الرقم كبداية ممكنة، لا كسبب كافٍ لاتخاذ القرار.
قبل الاستثمار، أراجع ما يظهر داخل التطبيق عن الفرصة، وأحاول فهم مصدر الدخل المتوقع، وطبيعة الملكية أو الحصة، والمدة التي قد أحتاج إليها قبل استعادة المال. إذا وجدت أنني لا أفهم هذه النقاط، أتوقف بدلاً من الاعتماد على عبارة الدخل الإضافي وحدها. الإعلان عن فرصة عقارية قد يكون جذاباً، لكن فهم الشروط أهم من الحماس الأول.
وهنا تظهر فائدة استخدام التطبيق ببطء. أستطيع تحويله إلى دفتر مراجعة شخصي: أقرأ، أدوّن الأسئلة، وأعود إلى المعلومات قبل أن أقرر. هذه الخطوة البسيطة أفضل من فتح التطبيق في لحظة عابرة ثم تخصيص المال لأن الواجهة بدت سهلة. سهولة الاستخدام جيدة، لكنها لا ينبغي أن تخفي تعقيد الاستثمار نفسه.
لمن يناسب ستيك ولمن لا يناسبه؟
أراه مناسباً لمن يريد التعرف إلى الاستثمار العقاري دون البدء بشراء عقار كامل، ولمن يفضّل إدارة خطواته من الهاتف، ولمن يستطيع ترك المال مستثمراً بدلاً من الحاجة إليه فوراً. كما قد يناسب شخصاً يريد تنويع مدخراته بمبلغ يمكنه تحمله، بشرط أن ينظر إلى العقار كجزء من خطة أوسع لا كحل وحيد.
في المقابل، لا أنصح به لمن يبحث عن ربح سريع أو سيولة فورية أو نتيجة مضمونة. وهو ليس البديل الأفضل لمن يفضّل حسابات الادخار البسيطة، أو لا يريد قراءة التفاصيل المالية، أو يحتاج إلى استخدام أمواله في أي وقت. كذلك قد يكون الاستثمار العقاري المباشر أنسب لمن يملك خبرة واسعة ورأس مال أكبر ويريد التحكم في عقار محدد، بينما قد تكون أدوات مالية أخرى أكثر ملاءمة لمن يريد تنويعاً أوسع أو تداولاً أسرع.
مقارنته بتطبيقات العقارات التقليدية تكشف الفرق بوضوح. تطبيقات الإعلانات تساعدني على العثور على منزل أو عقار، أما ستيك فيضع التركيز على المشاركة في الاستثمار. ومقارنته بحساب مصرفي تكشف نقطة أخرى: الحساب المصرفي عادةً أسهل في الفهم والوصول، بينما الاستثمار العقاري قد يحتاج إلى صبر وفهم أكبر. لا أختار التطبيق لأنه يشبه البدائل، بل لأنه يخدم هدفاً مختلفاً.
التفاصيل التقنية والانطباع العملي
النسخة الحالية هي 2.280، ويعمل التطبيق على أندرويد بإصدار 7.0 أو أحدث. هذا يوسع نطاق الأجهزة التي يمكنها تشغيله، وهو أمر مفيد لمن لا يملك هاتفاً حديثاً. مع ذلك، تبقى جودة التجربة مرتبطة أيضاً بحالة الجهاز والشبكة، لا بإصدار النظام وحده. الهاتف البطيء أو الاتصال المتقطع قد يجعلان أي تطبيق مالي أقل راحة.
أقدّر أن التطبيق مجاني من ناحية التنزيل، لكنني لا أخلط بين مجانية التطبيق وتكلفة الاستثمار. المال الذي أضعه في فرصة عقارية ليس خدمة مجانية، ولذلك أراجع دائماً أي تفاصيل مالية تظهر قبل الالتزام. هذه نقطة قد يغفل عنها المستخدم الجديد عندما يرى زر التنزيل بلا سعر؛ تكلفة القرار توجد في الاستثمار نفسه، لا في تثبيت التطبيق.
وجود التطبيق ضمن فئة الشؤون المالية يصف وظيفته العامة، لكنه لا يغني عن القراءة. أنا لا أتعامل مع تقييم المستخدمين، الذي يبلغ 4.1، كبديل عن تقييم وضعي المالي. التقييم يعطي فكرة عن الانطباع العام، لكنه لا يخبرني إن كان هذا النوع من الاستثمار مناسباً لأهدافي أو لدرجة تحملي للمخاطر.
ثلاث عادات تجعل الاستخدام أفضل
- افصل بين التصفح والتنفيذ: خصص جلسة لفهم الفرص وجلسة أخرى لاتخاذ القرار، ويفضل أن تكون الثانية عبر اتصال ثابت وفي وقت لا تكون فيه مستعجلاً.
- اكتب أسئلتك قبل الاستثمار: دوّن ما لا تفهمه حول الدخل، والمدة، وإمكانية الخروج، ثم لا تتابع حتى تجد الإجابة داخل المعلومات المتاحة أو من مصدر موثوق.
- اعتبر الاتصال جزءاً من الأمان العملي: لا تبدّل الشبكة أثناء خطوة حساسة، ولا تكرر الإجراء إذا لم تعرف نتيجة المحاولة الأولى؛ راجع حالة الحساب أولاً.
- استخدم مبلغاً لا تحتاج إليه قريباً: البداية الصغيرة لا تلغي احتمال تأخر السيولة أو تغير النتائج، لذلك لا تضع فيه مال الإيجار أو المصروفات الضرورية.
هذه العادات ليست مزايا مخفية داخل الواجهة، لكنها تغيّر طريقة الاستفادة من التطبيق. فالفرق بين تجربة مريحة وتجربة مربكة قد لا يكون في عدد الأزرار، بل في توقيت الاستخدام، وجودة الاتصال، وطريقة اتخاذ القرار.
حكمي النهائي على تجربة الاتصال
في تجربتي، ينجح ستيك عندما أتعامل معه كأداة لإدارة قرار استثماري، لا كتطبيق أفتحه بسرعة كلما شعرت بالحماس. الهاتف يمنحني وصولاً سهلاً، لكن الوصول السهل يحتاج إلى انضباط، خصوصاً عندما يكون الاتصال غير مستقر أو عندما أستخدمه في مكان عام أو أثناء التنقل.
أعجبني أن الفكرة تفتح باب الاستثمار العقاري أمام من لا يريد شراء عقار كامل، وأن الحد الأدنى البالغ 500 درهم يجعل التجربة أقرب إلى بعض المدخرين. لكنني لا أرى ذلك سبباً لتجاهل المخاطر أو الشروط. التطبيق قد يساعدني على البدء، لكنه لا يتخذ القرار بدلاً مني، ولا يحول الاستثمار إلى دخل مضمون.
إذا كنت مستعداً لفهم ما تشتريه، وتستطيع ترك المال لفترة مناسبة، وتملك اتصالاً مستقراً عند مراجعة حسابك، فقد يكون ستيك خياراً عملياً لاستكشاف الاستثمار العقاري من الهاتف. أما إذا كنت تحتاج إلى أموالك بسرعة أو تفضّل البساطة الكاملة أو لا تريد تحمل تقلبات الاستثمار، فمن الأفضل أن تبحث عن بديل مالي أكثر ملاءمة لاحتياجاتك. الخلاصة عندي: التطبيق سهل كبداية، لكن القرار داخله يجب أن يبقى بطيئاً ومدروساً.
ومع أكثر من مليون تثبيت، وكونه متاحاً مجاناً ومصنفاً PEGI 3، يبدو الوصول إليه بسيطاً للمستخدم العادي. غير أن القيمة الحقيقية لا تأتي من التنزيل وحده، بل من استخدامه بوعي: اتصال جيد، قراءة دقيقة، مبلغ يمكن تحمل خسارته أو تجميده، وتوقعات واقعية بشأن الدخل الإضافي. بهذه الطريقة أراه أداة مفيدة، لا وعداً مختصراً بالثراء.
بالنسبة لي، هذا هو الاختبار الأهم لأي تطبيق مالي: هل يساعدني على التفكير بوضوح أم يدفعني إلى التصرف بسرعة؟ ستيك يكون في أفضل حالاته عندما أستخدمه للمراجعة الهادئة والمتابعة المنظمة، وأكون مستعداً للتوقف إذا لم أفهم خطوة أو انقطع الاتصال. عندها تصبح تجربة الهاتف عملية ومريحة، من دون أن أنسى أن العقار يظل استثماراً حقيقياً وراء الشاشة.
أبرز المزايا
- واجهة عربية واضحة ومناسبة للمستخدمين الجدد في الاستثمار.
- يوفر فرصًا للاستثمار بمبالغ أقل من شراء عقار كامل.
- يسهّل متابعة الاستثمارات والعوائد من الهاتف.
- تنوع المشاريع يساعد على توزيع رأس المال وتقليل المخاطر.
- عرض تفاصيل المشروع يدعم اتخاذ قرار أكثر اطلاعًا.
القيود
- الاستثمار العقاري لا يخلو من مخاطر انخفاض قيمة الأصول.
- قد تكون السيولة محدودة عند الرغبة في سحب الاستثمار سريعًا.
- العوائد المتوقعة ليست مضمونة وقد تتأثر بأداء المشروع.
- قد تختلف الرسوم والشروط حسب نوع الفرصة الاستثمارية.
- توفر الفرص قد يتأثر بالسوق والمنطقة والمشاريع المتاحة.
الأسئلة الشائعة
ما هو تطبيق ستيك: الاستثمار العقاري وكيف يعمل؟
ستيـك: الاستثمار العقاري هو تطبيق يتيح للمستخدمين الوصول إلى فرص استثمار عقاري بطريقة رقمية، بدلاً من شراء عقار كامل أو التعامل مع الإجراءات التقليدية الطويلة. بعد إنشاء الحساب والتحقق من الهوية، يمكن استعراض العقارات المتاحة، قراءة تفاصيل كل فرصة، معرفة الحد الأدنى للاستثمار والرسوم المتوقعة، ثم اتخاذ قرار الاستثمار من داخل التطبيق وفق الشروط المعلنة.
هل يمكن لأي شخص الاستثمار عبر تطبيق ستيك؟
يعتمد ذلك على بلد إقامة المستخدم، وعمره، ومتطلبات التحقق من الهوية واللوائح المالية المعمول بها. عادةً يطلب التطبيق بيانات شخصية ووثائق رسمية لإتمام إجراءات اعرف عميلك، وقد توجد شروط إضافية تتعلق بالجنسية أو الحساب البنكي أو الحد الأدنى للعمر. لذلك يُنصح بمراجعة شروط الأهلية داخل التطبيق قبل إيداع أي مبلغ.
ما الحد الأدنى للاستثمار وما الرسوم التي يجب الانتباه إليها؟
يختلف الحد الأدنى للاستثمار من فرصة عقارية إلى أخرى، وقد يتغير بحسب نوع المشروع وحجمه والجهة المالكة له. كما ينبغي الانتباه إلى رسوم الإدارة أو الاشتراك أو المعالجة، وأي تكاليف مرتبطة بتحويل الأموال أو بيع الحصة لاحقاً. من الأفضل قراءة صفحة كل فرصة بعناية، لأن العوائد المعروضة لا تعني بالضرورة أنها صافية بعد خصم جميع الرسوم.
هل الاستثمار العقاري من خلال ستيك مضمون وخالٍ من المخاطر؟
لا، لا يوجد استثمار عقاري مضمون بالكامل، حتى عند استخدام منصة رقمية منظمة. قد تتأثر العوائد بتغير أسعار العقارات، ونسب الإشغال، والإيجارات، وتكاليف الصيانة، وتأخر البيع أو انخفاض قيمة الأصل. التطبيق يساعد على عرض الفرص وإدارة الاستثمار، لكنه لا يلغي المخاطر المالية. لذلك يجب تنويع الاستثمارات وعدم استخدام أموال تحتاج إليها في المدى القصير.
كيف يمكن متابعة الاستثمار وسحب الأموال من تطبيق ستيك؟
يوفر التطبيق عادةً لوحة متابعة تعرض الاستثمارات، وتفاصيل العقار، والتوزيعات أو العوائد، والتحديثات المتعلقة بالمشروع، بحسب طبيعة الفرصة. أما سحب الأموال، فقد لا يكون فورياً دائماً، لأن بعض الاستثمارات العقارية ترتبط بمدة محددة أو تحتاج إلى بيع الحصة أو انتهاء المشروع. قبل الاستثمار، تحقق من سياسة التخارج، وفترات الانتظار، وشروط التحويل البنكي والضرائب المحتملة.


